


 首页
 68
 食品配方创新
2025年,国内电解质水杀成一片红海:外星人贡献元气森林40亿元收入,东鹏补水啦做到32.74亿元,农夫山泉3月用主品牌下场把价格打到3元档,王老吉年内推出闪充电解质饮料——所有玩家挤在同一个战场:冰柜,瓶装,500毫升拧开就喝。
大洋彼岸,美国这个品类跑出来的头部却是另一种形态:Liquid I.V.,一条16克的粉末,冲进500毫升水里喝,没有瓶子,没有冰柜。联合利华CEO费尔南德斯今年在摩根大通的会议上给出的数字是:2020年收购时它是个1.2亿美元的品牌,今年将做到约10亿美元。同样的补水需求,两种形态,背后是两套完全不同的生意逻辑。

Liquid I.V.官网首页@官方网页截图
01
一条粉的配方,来自WHO的救命方案
Liquid I.V.的故事起点不是实验室,是棒球队更衣室。创始人布兰丁·科恩2010年代在亚利桑那响尾蛇队工作,注意到球员们赛前赛后都在喝一种婴儿补液盐——Pedialyte,雅培旗下按口服补液盐思路做的产品。这不是球员的怪癖:口服补液盐(ORS)是世界卫生组织为霍乱疫区设计的配方,靠钠和葡萄糖在肠道内的协同转运机制,把水的吸收效率提上去,数十年临床验证过。科恩和两位合伙人2012年在加州成立公司,把这套成人不愿明说的"喝婴儿药水"需求,做成了一条16克的水果味粉末。

Liquid I.V.混合口味套装与独立单条粉剂@Costco97
产品逻辑挂在"细胞运输技术"(CTT)的招牌下:宣称钠、葡萄糖、钾按特定比例复配,补水快于白水,零售渠道的话术更进一步——"一条相当于喝2到3瓶水的补水效果"。宣称归宣称,成分表是实打实的:每条冲500毫升水,45卡热量,11克糖,钠500毫克,钾370毫克,维生素C等若干。钠含量明显高于一瓶等容量的普通运动饮料,这也是营养学界对它最常见的保留意见——高钠促吸收,也意味着不是人人都适合天天喝。CTT本身是品牌注册的技术商标,未查到对应的核心专利,真正的护城河不在配方——ORS是公开了几十年的东西——而在下面这层渠道设计。

将粉剂倒入水瓶冲调,展示粉剂使用形态@Green Matters
02
先卖粉,再进店:
DTC把需求验完,Costco负责放大
2014年,Liquid I.V.在加州一家Whole Foods门店起步,科恩自己周末站店做试饮。早期增长主要靠两条:官网直销加订阅,以及Amazon。粉剂适合线上——轻、不怕压、保质期长,一小箱就是几十次的补水量,订阅制把"日常补水"变成周期性订单。2019年1月,产品进入Costco全国516家门店,30条装的可重复封口袋成为标志性格式;到今天,全美超过3.5万家门店在卖它。
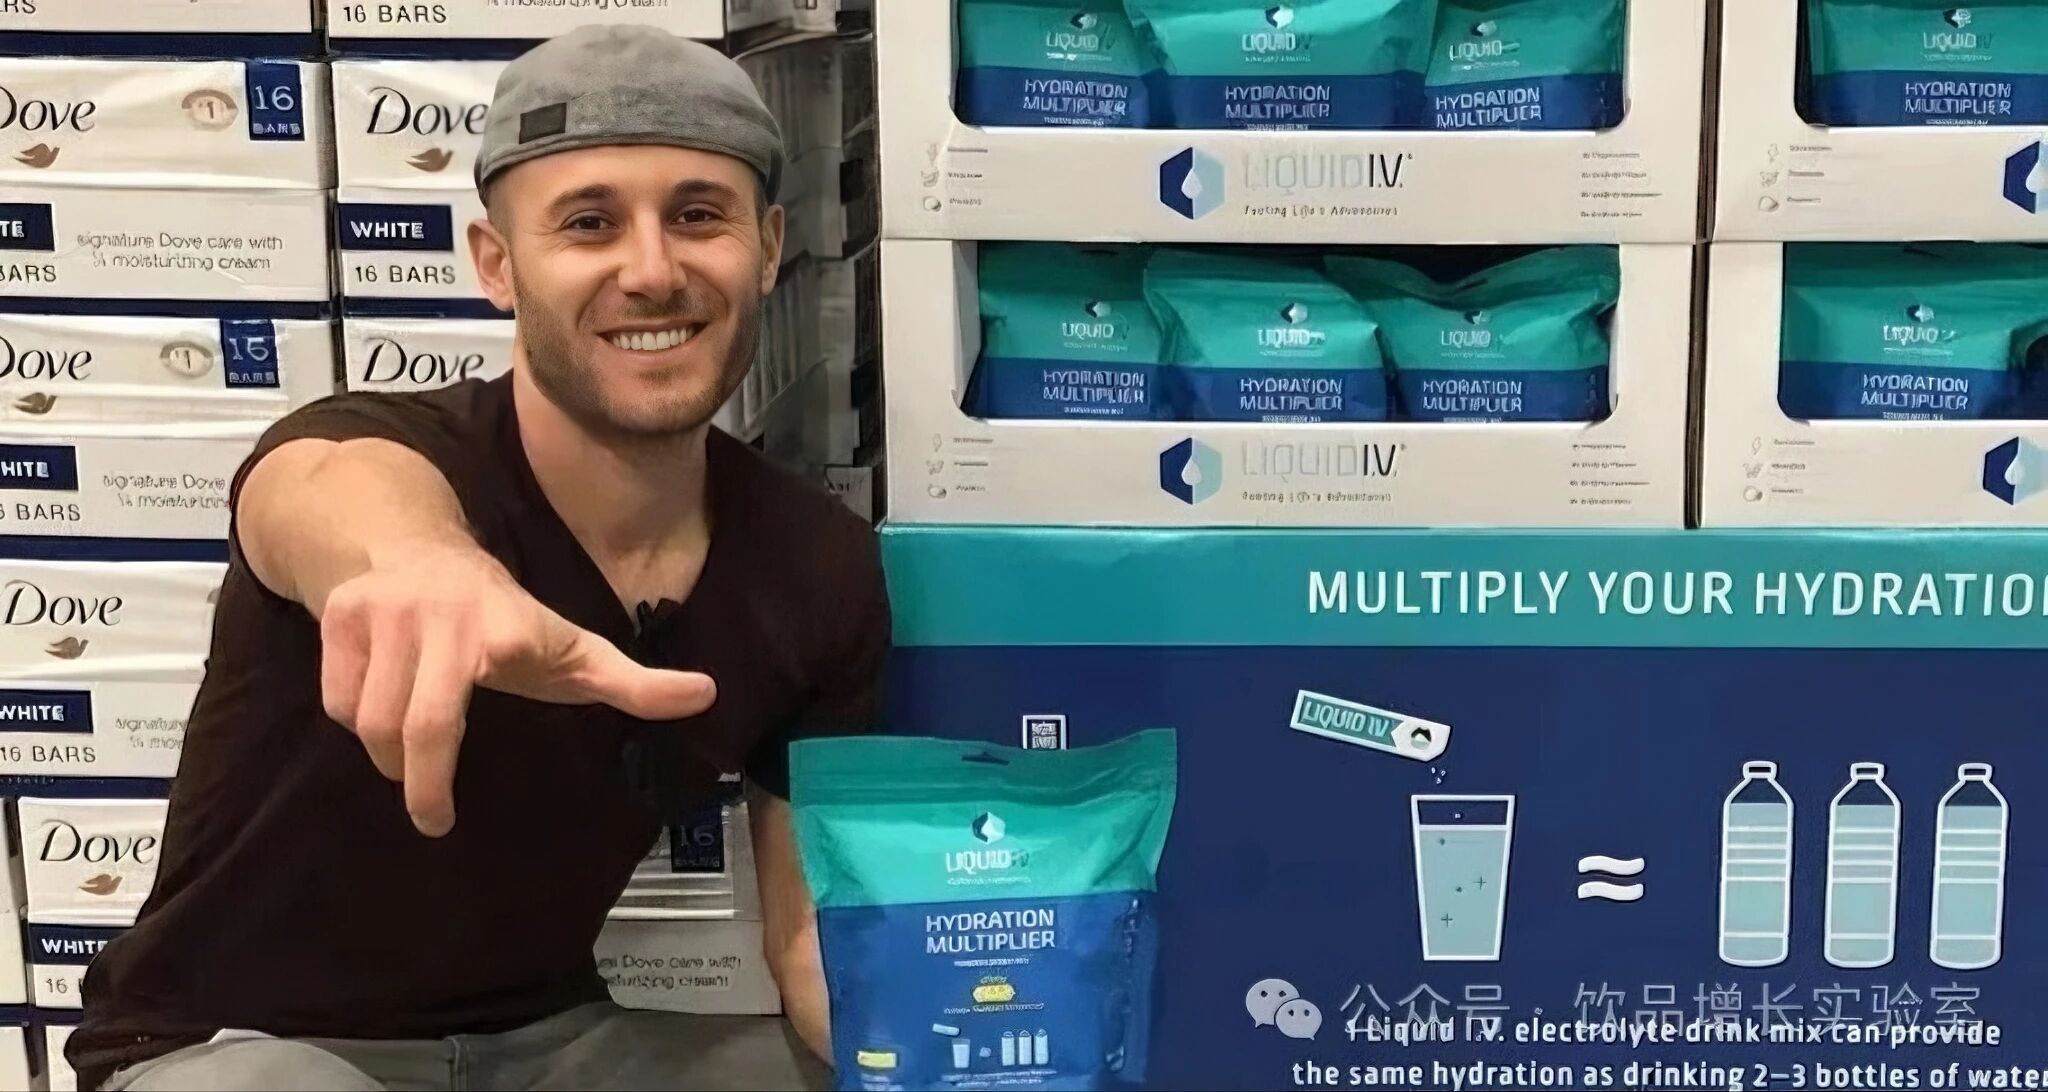
Liquid I.V.创始人Brandin Cohen与产品@今日头条
这个顺序值得记住:先用DTC和试饮把"有人愿意为一包粉付钱"验证完,再让仓储式零售放大。粉剂在货架上也占便宜——它不需要冰柜,常温陈列,一条粉的实际占地面积远小于一瓶水,零售商愿意给的位置自然多。公众号此前写过的宝矿力水特,走的是即饮电解质 plus 体育叙事的路线,把国民饮料做成了百年大单品的现代版;Liquid I.V.走的几乎是反面:不碰冰柜,把补水做成一桩"货架加快递"的生意。
03
联合利华的账:
1.2亿买进来,五年做到10亿
2020年10月1日,联合利华完成对Liquid I.V.的收购,交割时间有SEC文件为证;交易金额官方未披露,行业媒体口径在5亿美元上下,另有报道称8.45亿美元,姑且存疑。能确定的是之后的曲线:联合利华披露收购时品牌年收入约1.2亿美元,四年后规模翻了四倍,成为其19亿欧元健康与福祉业务里最大的单一品牌;2025年全年业绩确认它跨过10亿美元,美国家庭渗透率超过18%。按联合利华口径,它已是美国粉剂补水品类第一,份额超过45%,规模是第二名的四倍。
增长的后半段靠两件事。一是产品分层:2023年6月推出无糖版,用阿洛酮糖替代蔗糖,如今无糖系列占品牌美国销售额的三成以上——把"11克糖"这个最大的营养学软肋补掉了一半。

Liquid I.V.无糖版本产品图@Amazon
二是重资产跟进:联合利华在密苏里州杰斐逊城工厂砸进上亿美元自建产线,2025年7月投产;同时把品牌带进英国、墨西哥、澳大利亚等七个新市场,2024年借跨境电商进入中国,2026年山姆会员店已把Liquid I.V.电解质粉摆上山姆货架。从DTC起家的小粉包,最后长成了巨头体系里的正规军。
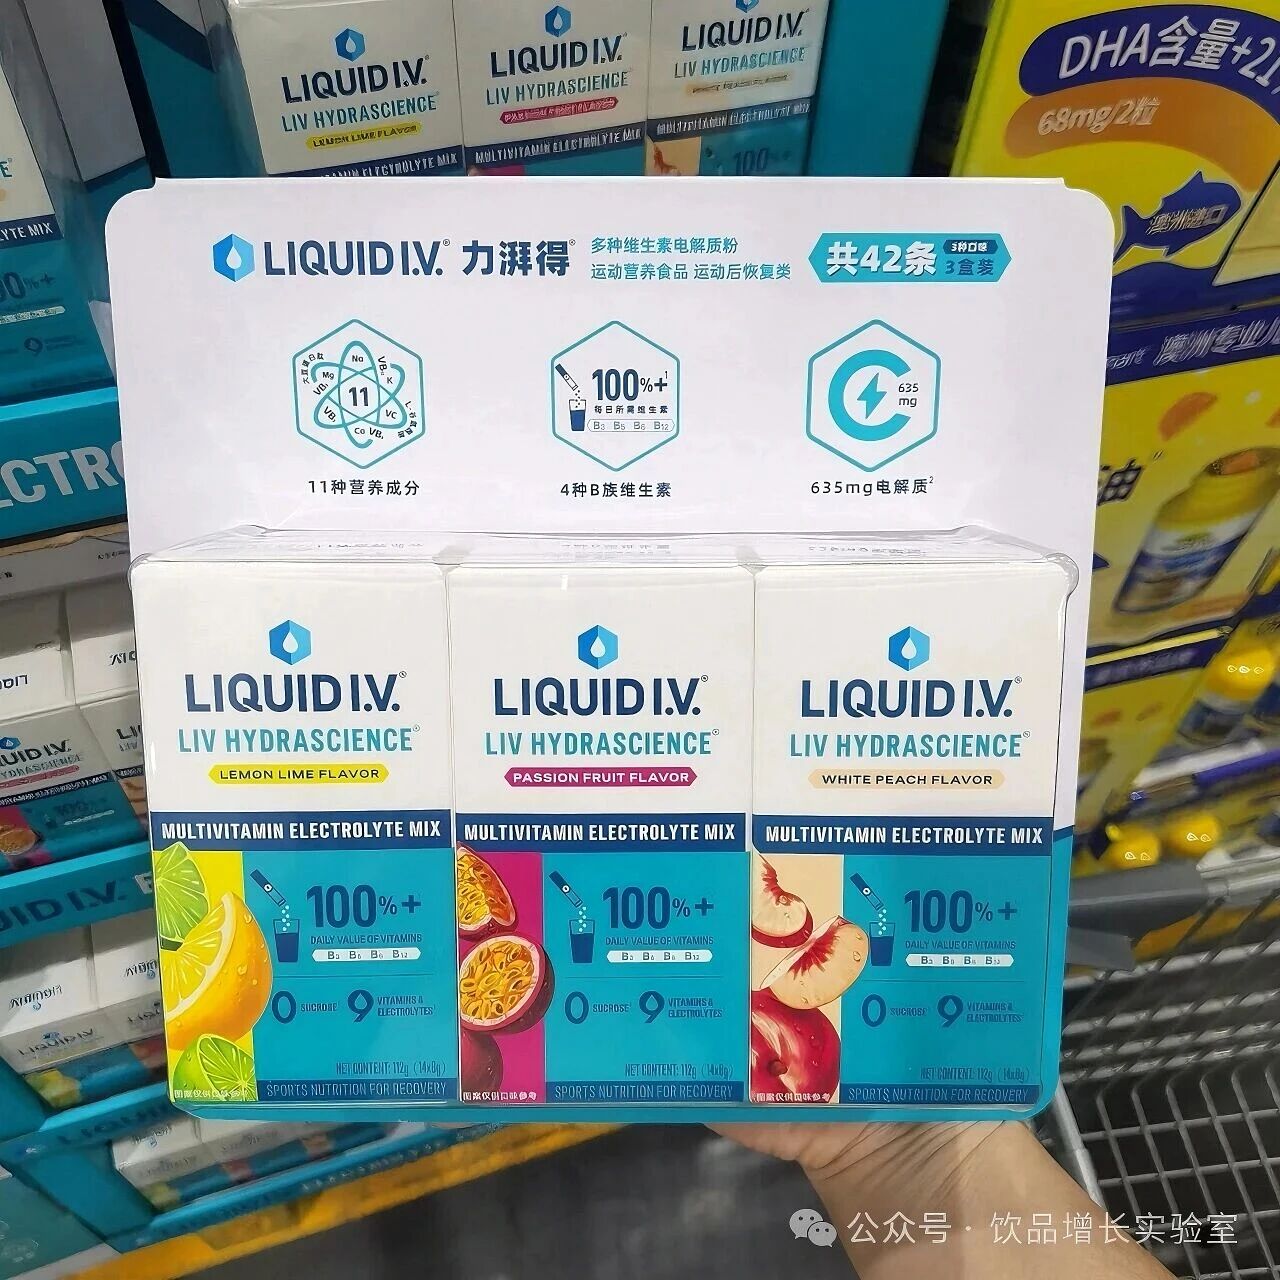
山姆会员店上架Liquid I.V.国内版本货架实拍@淘宝代购实拍
04
粉剂的账本:运的是配方,不是水
把粉剂和即饮放在一张成本表上看,差异立刻清楚。即饮电解质水卖的是水,物流运的也主要是水——一瓶500毫升的电解质水,出厂价的三分之一以上花在瓶子、水和运它上。粉剂把这三样里的两样抽掉了:消费者自己提供水和容器,品牌只卖16克配方,运费和包装成本被压到最低。价格上,Costco30条装32.99美元,折合一条约1.1美元;官网单条1.56美元——一条粉冲500毫升,折人民币约8到11元,比国内冰柜里的即饮贵一截,但比美国超市里动辄两三美元的瓶装功能饮料又便宜。这生意赚的是配方溢价和物流省下的钱。

Liquid I.V.经典30条Costco量贩袋装@Hip2Save
当然有代价。粉剂多一道"冲"的动作,牺牲了即饮最值钱的东西——即时性;渴的人不会先找一瓶水再撕一包粉。竞争者也因此长在不同位置上:LMNT砍掉全部糖分、钠拉到800毫克,切生酮和高强度出汗人群;DripDrop抱着医疗级ORS定位走药店渠道;Ultima主打清洁标签低价位。2026年7月的亚马逊电解质粉剂数据里,Liquid I.V.拿走头部单品销量的36.1%,但联合利华在一季度电话会上也承认,新一波进入者正在分流货架——粉剂品类的门槛不如想象中高,配方是公开的,能守住的是品牌和复购。
05
国内的对照:
冰柜战争打得热闹,粉剂的货架还空着
回头看国内,电解质水三年从27亿元干到超200亿元规模,明年预计冲330亿元,但几乎全部增量都压在即饮形态上。价格分层清晰:外星人和宝矿力守5到6元,补水啦占4到5元且销量已反超,农夫山泉直接杀到3元档。冲剂型在国内长期只有两类存在:宝矿力水特固体饮料,13克一条冲200毫升,在电商和药店渠道小众流通;还有更早的口服补液盐——它压根被当成药,归在OTC货架。零售端真正的新信号出现在2026年:山姆引进Liquid I.V.粉剂,盒马上架国产的伴水小方电解质块。
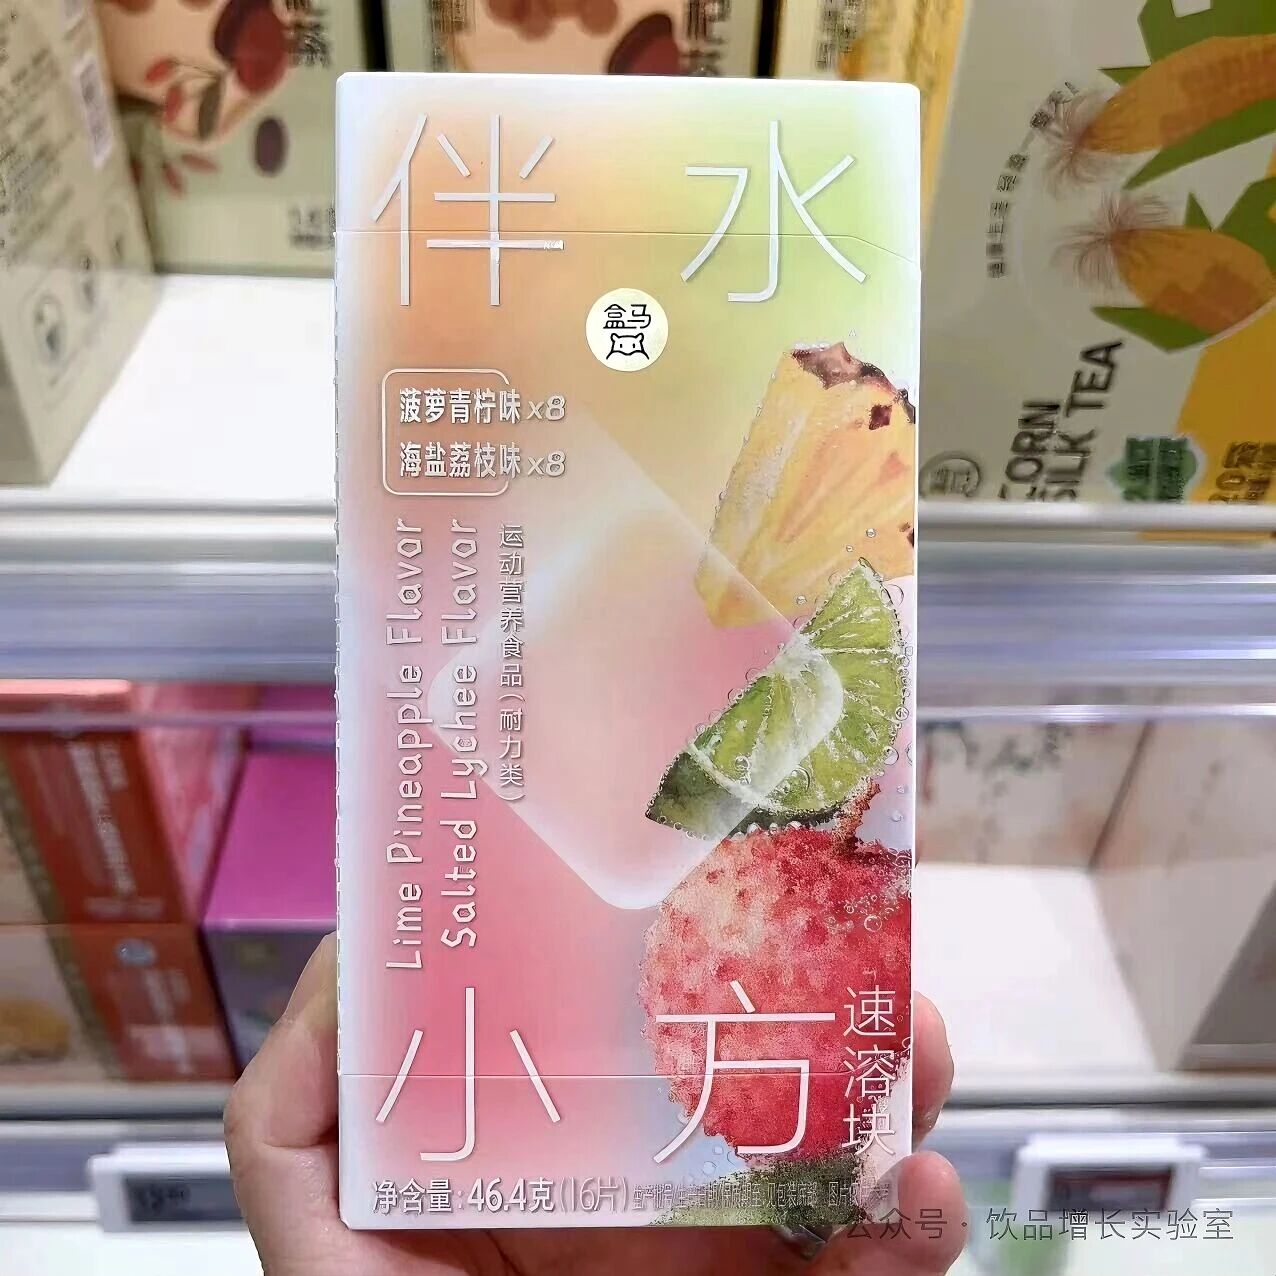
盒马伴水小方电解质速溶块@网友拍摄
为什么国内跑不出粉剂大单品?大概率不是需求问题,是渠道和心智问题。国内饮料的增量由深度分销和冰柜驱动,一瓶3到6元的电解质水在便利店场景里即拿即走,无需教育;粉剂则天然偏向家庭囤货和周期复购,恰好是会员店和电商订阅的主场——而这两块渠道在国内饮料大盘里的权重,才刚起来。宝矿力粉末在国内的配置也耐人寻味:13克冲200毫升,浓度比Liquid I.V.高,更像"替代一瓶等渗饮料"而非"放大一瓶水",定位在运动补给而非日常补水。形态没有对错,是渠道结构决定了哪种形态先跑出来。

宝矿力水特固体饮料运动补给场景@什么值得买实拍
结尾留个判断:Liquid I.V.证明的不是一个配方的胜利,而是一条路径——用轻形态绕开冰柜战争,把补水做成订阅生意。这条路径在国内还没有人对着它交卷,窗口开在哪,要等会员店和家庭场景给出答案。
最后一个问题:如果外星人出一包30条的电解质冲剂定价30元,你会放一包在办公室吗?还是觉得补水这件事,拧开瓶盖才算数?评论区聊聊。