


国内还在数蛋白克数,日本便利店一瓶175日元的蛋白饮卖了10亿瓶
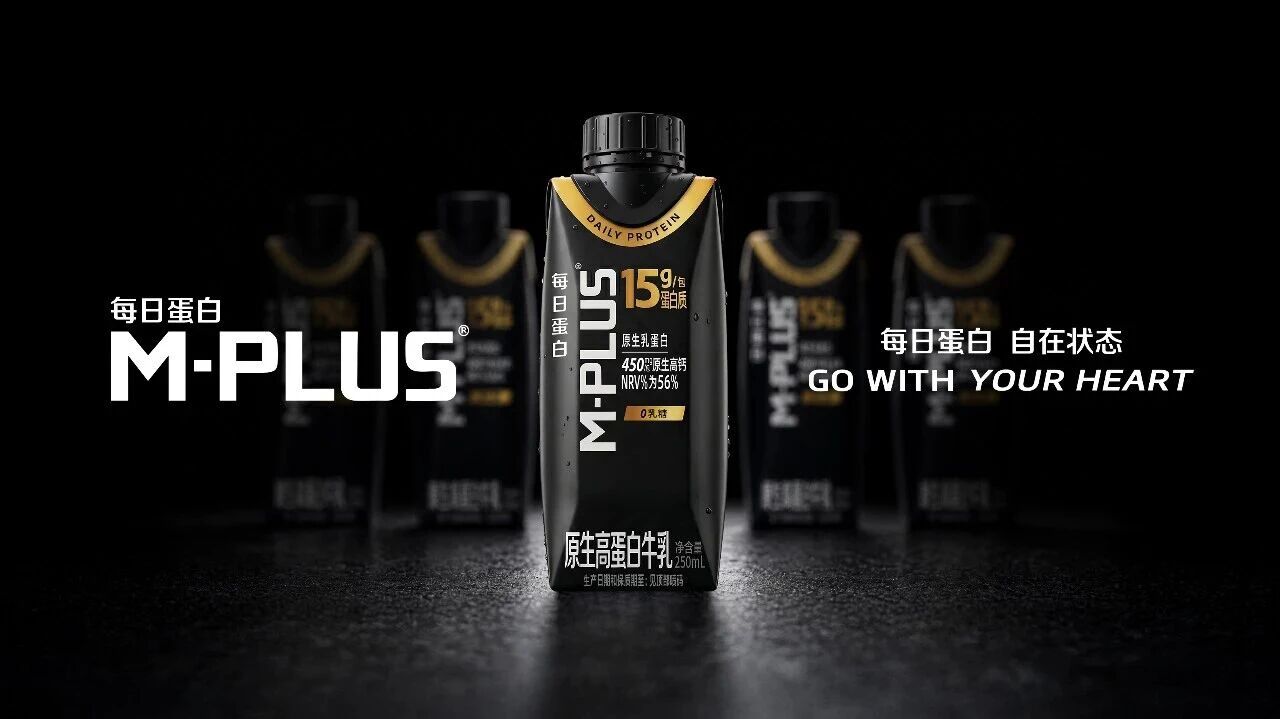
国内乳企的蛋白军备赛正在提速:蒙牛M-PLUS每日蛋白每100毫升含6克蛋白质,京东自营10盒装已售超1000万件,总裁高飞8月底业绩会上表态,要把它做成特仑苏之后的另一个大单品;伊利Puritime透明蛋白水5月量产,盒马、白象、京东七鲜半年内陆续跟进,中国市场液体蛋白产品同比增幅达478.4%(Innova市场洞察数据)。
同一时间,日本便利店冰柜里,明治SAVAS牛奶蛋白饮和乌龙茶、罐装咖啡排在同一排:200毫升小盒装,蛋白15克,希望零售价175日元起(税前),折合人民币约8元——一瓶蛋白饮的钱,大约等于一瓶即饮咖啡。

一个在加码克数,一个在压低价格。两条路径背后是同一个问题:蛋白饮从健身房补剂变成货架日常品,形态、价格、人群,哪一步才是真正的转折点?
01 2015年那一步:把粉剂逻辑重做成饮料逻辑
SAVAS是明治1980年推出的蛋白品牌,从粉剂起家,如今是日本蛋白市场销售额第一的品牌(INTAGE SRI+ 2024年1至12月品牌别累计销售额口径)。这个系列真正的转折点出现在2015年:明治推出即饮牛奶蛋白线。这个动作容易被理解成"把粉剂灌进瓶子",实际是重做了一遍产品逻辑。
三个改动肉眼可见。剂量降维——粉剂主打训练后大剂量补充,即饮线分成15克、20克、30克三档,15克款面向没有训练习惯、只想在日常饮食里顺手补蛋白的人;口味食品化——可可、草莓、焦糖、抹茶,按饮料口味逻辑开发,脂肪0、无蔗糖;场景泛化——官方话术从"运动后"扩展到早餐、工作间隙、通勤路上。

看不见的改动在工艺上。牛奶蛋白在中性环境下容易凝固、吸收偏慢,明治为即饮线单独开发"速攻吸收制法"(专利第6895257号),用酸性工艺稳定蛋白、避免胃内凝固。这是把乳企的技术底子转成饮料卖点,而不是简单往水里加蛋白粉。
结果写在销量里:截至2024年,SAVAS牛奶蛋白即饮系列累计销售突破10亿瓶,位列日本蛋白饮料市场销售额第一(INTAGE SRI+ 同口径)。2025年9月,明治又追加30克高剂量款,剂量上探,渠道不动。
02 175日元是一条分界线,不是营销数字
便利店店头价更能说明问题:SAVAS小盒装实际售价多在150至170日元之间,430毫升瓶装约250日元。这个价格与一罐罐装咖啡、一瓶即饮茶完全重叠。
价格带重叠之所以重要,在于它改变了购买决策的性质。消费者站在冰柜前,蛋白饮不再需要一次"要不要补蛋白"的功能性说服,购买理由变成了"今天喝什么"的日常选择。日本蛋白补给食品市场2024年约2763亿日元,十年增长约3.3倍(富士经济口径);另有预测显示,日本蛋白市场2032年将达约3800亿日元,其中饮料、酸奶类占比从2015年的13%升至25%。蛋白类产品的摄入经验率已达40%,增长主力从运动人群转向女性和中老年群体。

竞争者也挤在同一条价格带里:森永inPROTEIN 330毫升装含23克蛋白,希望零售价230日元(税前);达能日本Oikos蛋白饮料2024年4月上市,两年销售瓶数增长3.8倍,2026年3月跟进25克高剂量款。克数竞赛日本同样存在,但发生在"饮料定价"的框架内——加克数,不推翻价格带。
按公开标价折算,日本便利店即饮蛋白每克蛋白约0.5至0.6元人民币;国内主流即饮蛋白产品约0.9至1.3元。差距未必在技术,更在规模:10亿瓶的产销量把供应链成本摊到了足够薄。(蛋白来源与渠道不同,此折算仅供参考。)
03 国内的两条起点:从水切入,还是从奶切入
国内没有照抄日本的老路,这波即饮蛋白浪潮分两条线。
一条从"水"切入。盒马2025年11月上线分离乳清蛋白闪充水,500毫升含12.5克蛋白,售价12.9元;蒙牛2026年4月在大连马拉松发布分离乳清蛋白水,250毫升含10克,折合9.9元一瓶;伊利Puritime随后量产,白象、京东七鲜跟进。多数产品单瓶6至10克蛋白,定价10元上下。记者走访还发现,蒙牛旗下运动营养品牌迈胜的液体蛋白(235毫升含20克)已经摆进便利店。

一条从"奶"切入。蒙牛M-PLUS每日蛋白用多级膜分离技术把牛奶本身做成高蛋白形态,每100毫升6克,常温罐装。技术底子是乳企的:膜分离酪蛋白、脱盐乳清粉已在2026年上半年实现国产自主量产(蒙牛中报)。
这是中国的特殊所在。日本蛋白饮国民化要完成一次消费教育——让不健身的人接受"从补剂走向饮料";国内消费者本身有喝奶习惯,乳企把牛奶升级就能完成第一轮国民化,光明日报调查显示超42%的居民优质蛋白摄入占比不足,真实需求底座是现成的。
但标准是另一回事。消费日报梳理发现,"蛋白水"目前没有专门国标:全家汲赏蛋白水执行风味饮料标准,蒙牛蛋白水执行运动营养食品标准,盒马款执行企业标准。同一个货架上写"蛋白"的产品,食品类别可能完全不同。
04 关键的一步不是形态,是价格与货架的重叠
回到开头的问题:形态、价格、人群,哪一步是关键?
形态不是门槛,即饮形态国内并不缺;人群也不是瓶颈,健身人群基数和蛋白摄入缺口都足够大。真正卡住国民化的,更可能是价格带与货架位置的共识:日本的经验是,当蛋白饮的价格、口味、货架位置都和日常饮料重叠,"补蛋白"才会变成"顺便的事"。即饮化之后、价格带下沉之时,2015年那一步用十年10亿瓶完成了验证。

国内的变数在于起点不同。从奶切入的产品起点是食品而非补剂,常温罐装绕开了冷链成本,价格下探空间可能比日本当年更快;从水切入的产品目前仍在10元上下,比同排茶饮贵约3倍,若克数竞赛继续、价格不动,大概率停在"健身人群的第二瓶水"。
也许国内会走出第三条路:不复制日本的便利店模型,用乳企供应链把高蛋白牛奶做成常温大单品。判断这个品类有没有真正国民化,有个直观的观察指标——它什么时候从保健品货架挪进饮料冰柜,价格什么时候和旁边那瓶茶一样。
最后留个问题:你楼下便利店里的蛋白饮,卖到多少钱、摆在哪个货架,你才会把它当日常饮料,而不是健身后的功课?评论区聊聊。