


 首页
 61
 食品配方创新
零食,中国消费市场最能打价格战的行业之一。
过去几年,鸣鸣很忙、好想来们把零食店一路开进县城和乡镇。

可乐、薯片、辣条这些高度标准化的商品,被供应链和加盟体系一遍遍压缩利润,消费者已经习惯了越来越低的价格。
就在价格战打到地板的时候,一家零食店却突然让年轻人重新开始排队。
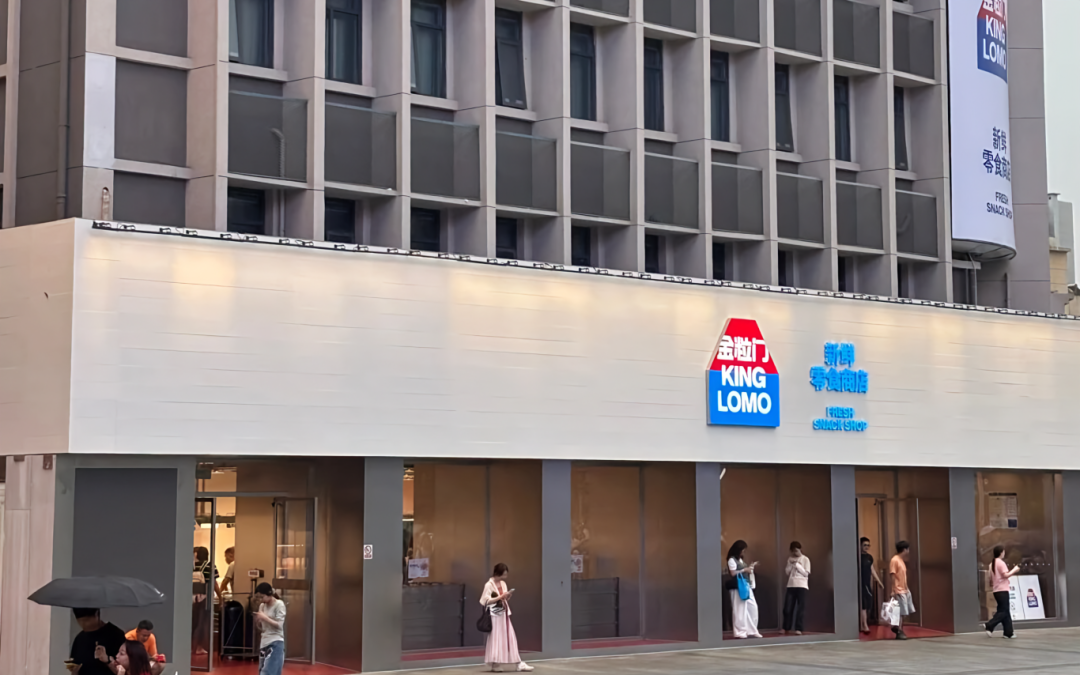
南京,有人在工作日提前溜出公司,仍要排近40分钟才能结账;买一瓶热门现制饮品,还要再排20分钟。深圳新店开业后,队伍甚至排到百米之外。
社交平台上,“攻打金粒门”已经成了一种新的逛街项目。
更反常的是,它甚至不算特别便宜。
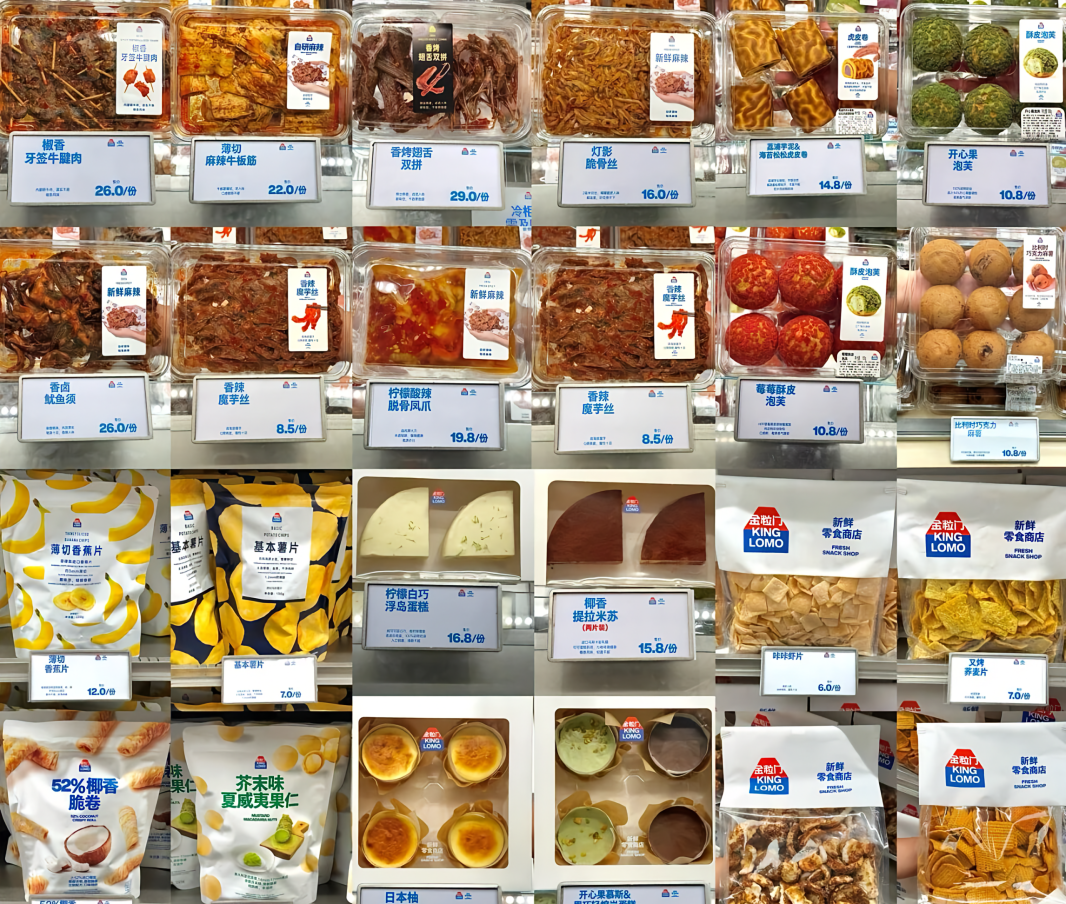
一包咔咔虾片6元,一瓶鲜奶茉莉冰酿6.5元,一份山胡椒魔芋丝8.5元;佛山门店只有180—200个SKU,却经常能让消费者装满一整个购物袋。
甚至今年5月底,金粒门才真正走出湖南。短短几个月,它已经从一路开到南京、无锡、深圳、武汉、杭州、佛山、珠海、广州。到9月底,全国直营门店已经超过48家,还有至少15家门店正在装修。
当零食已经足够便而且随手可及,中国消费者为什么还需要另一家零食店?
如果答案只是更新鲜,可能低估了金粒门。
金粒门真正有意思的地方,是它正在改变零食行业最基本的竞争单位。
量贩零食竞争的,是一件商品能便宜多少钱。
而金粒门竞争的,是一次进店能让消费者多做多少次购买决策、多买多少件产品。
金粒门带来的,是零食行业的效率革命。
01
量贩零食帮你省钱
金粒门帮你省决策
传统量贩零食的商业核心是规模。
同样一瓶可乐,超市卖3.5元,零食店卖2.9元,消费者一眼就知道这里更便宜。
门店越多,采购量越大;采购量越大,向上游拿货越便宜;价格越低,又能吸引更多消费者。
它解决的是一种非常经典的零售效率——价格效率。
但金粒门走的是另一条路径。
它没有在一家店里塞进几千种商品,而是把SKU控制在一个相对有限的范围内,再用大量小规格、低单次价格和自有商品,把消费者每一次购买的心理门槛降下来。
6元一包虾片,没有便宜到让人震惊,但也没有贵到值得认真思考。
消费者面对它时,甚至不需要打开购物软件比价,只需要问自己一句:“6块钱,要不要试试?”
这就是金粒门和量贩零食最大的差别。
前者降低的是商品价格,后者降低的是决策价格。
而消费里一个经常被忽略的事实是,人不是因为一件东西便宜才买得多,而是因为每一次要不要买的决定足够容易,最后才买得多。
所以金粒门最有意思的现象就是,一件不贵,一篮子不便宜。
单个SKU可能只有几元、十几元。但逛一圈下来,鲜奶茶拿一瓶,魔芋丝拿两包,肉脯来一份,再加面包、虾片、坚果,不知不觉购物篮已经满了。
这时候,零售效率的衡量方式也变了。
过去比的是SKU数量,未来则应该看爆款密度。
不是一家店里有多少商品,而是每摆出100个商品,有多少能让消费者产生购买冲动。
货架越少,命中率越高,反而可能是一种更高的零售效率。
02
山姆让你一件买很多
金粒门让你一次买多件
发夹、棉片、黑芝麻糕。
三个几乎毫无关联的品类,却都能迅速成为话题。
这当然与赵露思的超强带货力有关。但娱乐圈从不缺粉丝多的明星,明星做品牌失败的案例也比比皆是。
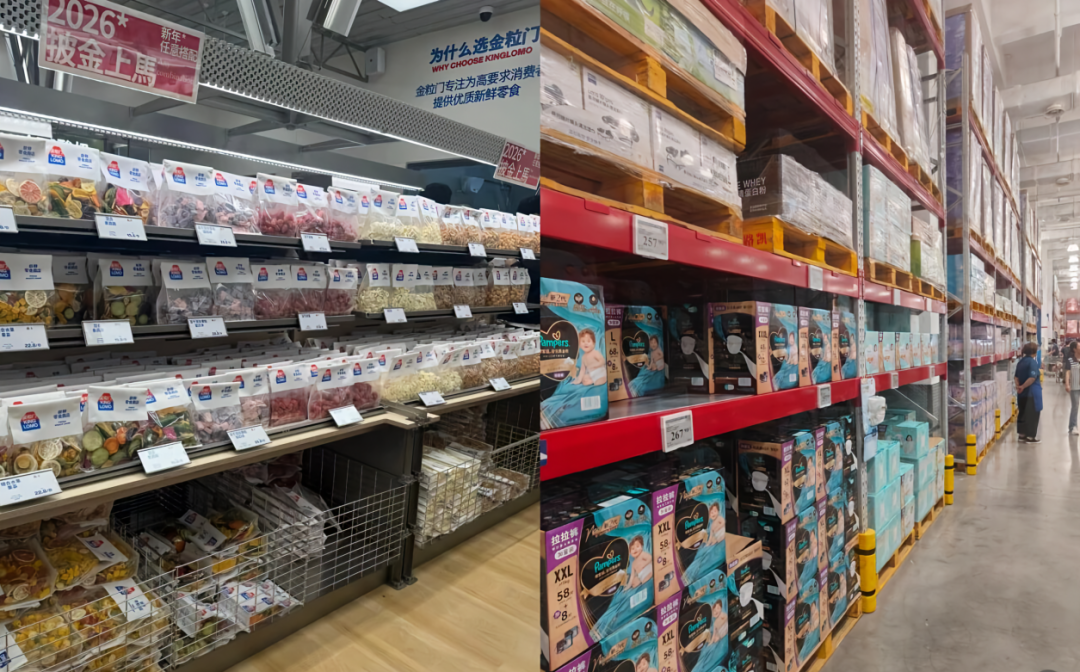
这也是为什么,很多消费者会把金粒门叫作“小山姆”。
两家公司确实共享一种非常重要的零售逻辑——替消费者做选择。
传统大型商超喜欢给消费者十几种薯片、十几种坚果。而山姆的思路则是,不用选那么多,我帮你留下几个。
金粒门同样如此。
但两家公司其实做的是两门完全相反的生意。
山姆是大包装。买一盒瑞士卷,就是一大盒;买一桶坚果,就是一大桶。
它用更大的购买量,降低单位商品价格。
而金粒门恰恰反过来。
它把产品做成更适合即时消费的小规格,用较低的单次价格降低尝鲜成本。
山姆让消费者一次买更多同一种东西,金粒门让消费者一次买更多种东西。
山姆追求的是单SKU购买深度,金粒门追求的是购物篮宽度。
前者适合家庭囤货,后者适合年轻消费者的这个也想尝、那个也想试。
也正因为如此,小包装在金粒门这里并不只是包装策略,它实际上是一种巧妙的交易设计。
包装越小,第一次尝试的成本越低;单次尝试成本越低,消费者越容易不断增加新的购买决定。
所以它真正压低的,不是每公斤食品多少钱,而是消费者尝试一个新品需要付出的心理成本。
03
金粒门抢的是
整个商场B1业态的份额
如果只把金粒门放进零食店这个品类,还会忽略它另外一个非常重要的变化。
它正在把过去分散在商场B1里的多笔消费,装进同一个购物篮。
去一趟普通商场B1,年轻人可能会先买杯奶茶;路过面包店拿两个面包;再去卤味店买点鸭货;最后进入零食店带两包薯片。
这是四家店,四次选择,四次结账。
但到了金粒门,这些产品开始被放进同一个空间。
以杭州门店为例,约400平方米的店铺里集合了近200款商品,包含鲜卤、烘焙、果干肉脯以及现制饮品;现制饮品、烘焙、鲜卤等商品被集中放在入口和主动线附近,坚果、冻干、膨化等商品则进入门店纵深。
甚至连饮料都开始跨界。
有媒体实测在金粒门28元买了4瓶鲜制饮品,平均一瓶7元;这种产品同时占据了传统瓶装饮料随取随走和现制茶饮新鲜口感的中间地带。

所以金粒门真正争夺的,从来不只是量贩零食的市场份额。它同时在抢占茶饮、烘焙、卤味和便利店,甚至一部分轻餐的钱包。
这也是为什么金粒门更像是一家把商场B1里的高频即时消费重新打包集合的零售店。
零食品类只是它的载体,而真正发生变化的是消费场景。
过去消费者为了不同需求进入不同门店。现在,一家店试图吞掉整个购物篮。
04
“鲜”最值钱的地方
是线下渠道壁垒
所有人都在讲金粒门的新鲜。
但如果仔细看它的门店货盘,会发现一家新鲜零食店,其实完全不需要所有商品都新鲜。
门店入口是当天制作的饮品;再往里是短保烘焙和鲜卤;更深处依然存在坚果、果干、膨化等中长保商品。
这说明“鲜”的价值并不只是商品保质期,它还承担了一个更重要的任务——定义整家门店。
消费者走进门先看到现做饮料;闻到刚出炉的面包;
看到透明操作间;再看到只有几天赏味期的食品。
到了这一步,即使后面仍然摆着普通包装零食,他对整家店的判断已经完成了,那就是这里的东西更新鲜。
局部新鲜,可以定义整体新鲜。
真正需要“鲜”的,并不是全部SKU。而是那些最容易被消费者看见、闻见、感知到的商品。
它们负责创造进店理由,剩下那些更容易保存、损耗更低的商品,则负责扩充购物选项。
这其实是一种非常精妙的品类矩阵设计。
最重、最难做的产品负责建立心智;更稳定的产品负责承接消费。
但“鲜”还有另外一个更大的商业价值——它让线下重新变得不可替代。
普通薯片可以淘宝买;可乐可以即时零售送到家;但今天现做的奶茶、三天保质期的面包、需要冷链日配的鲜卤,对距离和时间高度敏感。
短保反而制造了一个数字化时代非常稀缺的能力,那就是必须离消费者足够近。
所以金粒门真正看中“新鲜”的,可能不止是一个产品标签,而是一道线下渠道壁垒。

05
新鲜越真
这门生意反而越重
金粒门最大的风险也在这里。
普通零食最令人羡慕的地方,是它不畏惧时间。今天卖不掉的薯片,下周可以继续卖,卖不掉还可以出给清仓下游。
但短保食品不能等。
新鲜零食平均损耗率约8%—15%,明显高于传统包装零食的1%—3%;短保烘焙、卤味等品类又高度依赖区域冷链日配,供应半径和门店密度直接影响履约成本。
周转要求高、损耗高、利润率又很薄,企业在短时间内如果谋求迅速扩张,就会给供应链带来巨大隐患。
这意味着金粒门越认真兑现新鲜,经营难度反而越高。
而且损耗这件事,并不是简单降到0就最好,因为短保零售同时存在两种成本。
一个叫报损成本。东西备多了,卖不掉,只能打折甚至扔掉。
另一个叫缺货成本。东西备少了,下午5点货架就空了,看起来很火,但后面所有想购买的消费者都变成了损失掉的销售额。
所以一家真正优秀的新鲜零食店,追求的绝不是零损耗,而是在不过度缺货、不牺牲货架丰满度、不放松效期承诺的前提下,把损耗压到合理水平。
这也是为什么金粒门的扩张逻辑和量贩零食完全不同。
量贩零食的规模逻辑是,店越多越好,采购量起来以后,供应链成本自然下降。
但短保零食真正需要的规模,不只是门店总数,而是供应链半径内的门店密度。
50家店分布在50座城市,和50家店集中在5个城市群,对于短保食品完全是两种生意。
前者地图很好看,但后者才可能让工厂、冷链和库存真正形成规模效应。
所以对金粒门这样的企业来说,规模不是开得更远,而是开得更密。
看这家公司,最值得关注的数据未必是全国开了多少家,而是一个区域工厂周围到底有多少家门店?一辆冷链车一天能服务多少家店?工厂产能利用率是多少?区域密度提升之后,单店配送和损耗有没有下降?
对于短保零售,门店密度本身就是供应链效率。

06
金粒门真正的考验
是排队消失之后
行业看到的金粒门,是一个高速扩张中的新品牌最性感的时刻。
首店、排队、售罄、跨城代购、年轻人打卡、商场抢着招商等等。
一家新店开业前三个月,很容易同时拥有稀缺感、社交传播、排队效应和尝鲜需求。

真正值看的,是一家店开满12个月以后,中位数日销还有多少、同店是涨是跌、真实货损是多少、门店净利润还剩多少。
这也是金粒门下一阶段要证明的事。
过去几年,中国零食行业解决的是怎么把东西卖得更便宜。
金粒门现在提出了另外一种答案,怎么让消费者更容易不停地买。
精选商品降低选择成本、小规格降低尝试成本、鲜食制造到店理由、多品类扩大购物篮、自有商品减少直接比价、区域供应链再去支撑这一切。
这套模型一旦成立,金粒门赚的就不只是零食的钱,而是一种新的零售效率。
但所有新业态最终都会经历同一个时刻,第一次进店时,消费者买的是新鲜感,第十次进店以后,买的才是产品本身。
所以金粒门最重要的问题,不是还能不能再开100家店,而是当排队的人群散去,网红滤镜消失,商场B1又出现下一个新物种以后,消费者路过金粒门,还会不会习惯性地拿起那个购物篮?
如果答案仍然是会,这门生意才真正开始。